
O que a crise bancária no Paraguai nos ensina sobre gestão
O colapso do Ueno Bank derrubou o presidente do Paraguai em três dias. A PME brasileira corre risco parecido ao concentrar caixa em um só banco e emprestar a sócios sem contrato. A coluna explica o mecanismo da crise e as proteções ao alcance da sua empresa.
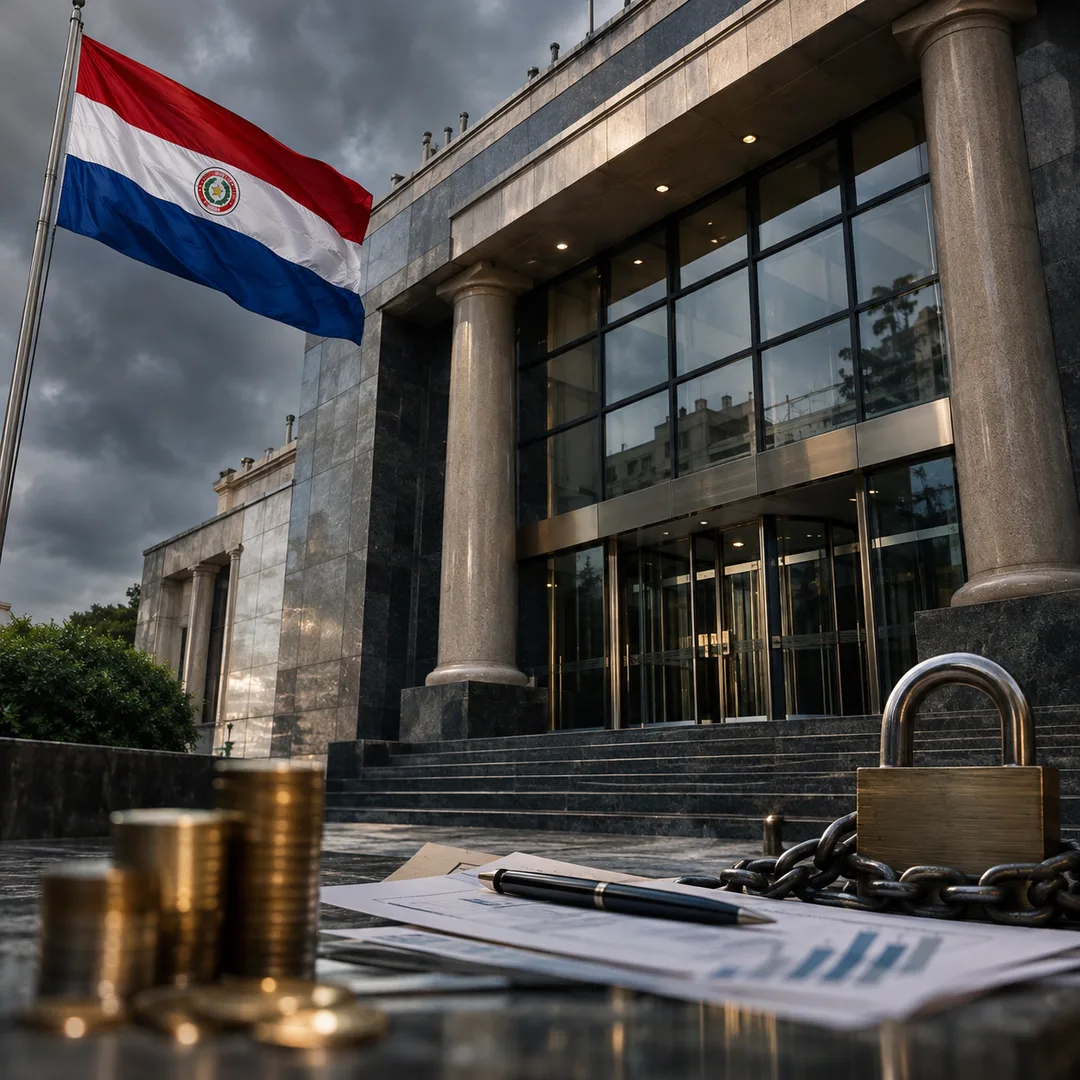
Imagine sua empresa com a folha de novembro programada para sexta e todo o caixa depositado em um único banco, que amanhece sob intervenção. Esse cenário se concretizou em 3 de novembro no Paraguai, quando o Banco Central daquele país (BCP) iniciou a resolução do Ueno Bank, após constatar severa deterioração patrimonial e índice de solvência inferior à metade do mínimo legal. Segundo os comunicados do BCP, o fundo garantidor cobre até 228,3 milhões de guaranis por depositante, e o primeiro pagamento ficou limitado a 10 milhões, cerca de 4% desse teto, reservado a quem não tinha dívida com o banco e mantinha conta em outra instituição do país.
A crise financeira se tornou política em três dias, porque a acusação aprovada por 78 votos na Câmara dos Deputados paraguaia apontou a participação do presidente Santiago Peña na holding do banco e a nomeação de um antigo dirigente da instituição para comandar o BCP. Peña apresentou renúncia em 5 de novembro, com o argumento de evitar mais dano ao país, e parlamentares enxergaram no gesto outro efeito. O artigo 189 da Constituição paraguaia torna senadores vitalícios os antigos presidentes eleitos democraticamente, salvo os condenados em juízo político, e a saída voluntária preservaria essa cadeira e as imunidades que congressistas associam a ela. O Congresso não chegou a aceitar a renúncia, o Senado declarou Peña culpado de mau desempenho de funções com 44 votos em 6 de novembro, e a Justiça criminal decretou sua prisão preventiva no dia seguinte. Naturalmente, as acusações penais seguem sem julgamento, e caberá aos tribunais paraguaios definir eventual culpa individual.
O interesse do empresário brasileiro reside no mecanismo, que se repete em escala menor em qualquer companhia. A investigação aponta créditos concedidos a empresas ligadas ao grupo controlador, prática que transfere o risco do negócio para quem confiou nele, e a PME reproduz essa lógica quando empresta ao sócio ou à coligada sem contrato, prazo e garantia, porque o balanço passa a exibir um ativo que talvez nunca retorne ao caixa. A concentração bancária constitui o segundo ponto de atenção. O Fundo Garantidor de Créditos cobre até R$ 250 mil por raiz de CNPJ em cada conglomerado, e os fundos de investimento ficam fora dessa proteção. Uma distribuidora com R$ 600 mil em caixa e folha mensal de R$ 180 mil mantém, em banco único, R$ 350 mil descobertos, quase duas folhas, ao passo que a divisão entre três conglomerados deixaria cada parcela dentro do limite.
Entretanto, o episódio tampouco autoriza concluir que o risco pertence a um país específico. Falhas de governança e de supervisão surgem em qualquer região, e o Paraguai respondeu a elas com intervenção, garantia aos depositantes e responsabilização em poucos dias. O Brasil segue como celeiro de oportunidades, com 3,93 milhões de pequenos negócios abertos entre janeiro e agosto de 2026, alta de 14,3% sobre o mesmo período de 2025, segundo o Sebrae. Quem pretende aproveitar esse ambiente deve formalizar toda operação com partes relacionadas e manter o caixa distribuído em mais de uma instituição sólida, pois a continuidade da empresa depende de disciplina construída antes da crise.
Sobre o autor
44 matérias publicadas
Pai do Pedro e da Eva; Fundador da Elevion Consultoria; Diretor de Negócios da Rede de Franquias Animal Farma. Consultor e Conselheiro Empresarial.
Discussão
0 comentários
Notícias Relacionadas
Ralph Lauren: Estratégia de Reposicionamento de Marca
Ralph Lauren reposiciona sua marca com foco na distribuição e inovação.
 Daniela Dalmolin Feldens•3h atrás
Como os primeiros 30s definem uma ligação de vendas
Os primeiros 30 segundos de uma ligação de vendas são cruciais para captar a atenção e avançar na prospecção.
 Paulo Piske•2d atrás
O novo teto do MEI e a proposta de reajuste do Simples
O novo teto do MEI já é lei e o do Simples Nacional está em votação. Empresas perto dos limites correm o risco de mudar de regime sem planejamento. A coluna explica as regras, os prazos e a conta que cada PME deve fazer para 2027.
Rafael Ventura•3d atrás