
Novo Simples Nacional: Qual a melhor opção para sua empresa?
Até 30 de setembro, empresas do Simples Nacional precisam escolher entre o modelo comum e o híbrido para IBS e CBS em 2027. A melhor opção depende da cadeia de compras, do perfil dos clientes e dos créditos tributários envolvidos. Antes de decidir, é fundamental entender como cada modelo pode afetar a margem e a operação da empresa.
Até 30 de setembro, milhares de empresas brasileiras enquadradas no Simples Nacional terão uma decisão nova pela frente. Com a Reforma Tributária, será possível continuar no modelo tradicional, mantendo IBS e CBS dentro da guia do Simples, ou escolher o chamado Simples Nacional híbrido, no qual a empresa continua optante pelo regime, mas passa a calcular e recolher esses dois tributos pelas regras regulares. A escolha feita agora produzirá efeitos entre janeiro e junho de 2027 e merece atenção porque pode alterar a forma como a empresa aproveita créditos, forma seus preços e se relaciona comercialmente com clientes e fornecedores.
Para entender a diferença sem entrar na complexidade tributária, vale pensar na cadeia de compras e vendas da empresa. No modelo comum, IBS e CBS continuam dentro do Simples e a empresa mantém uma operação tributária mais concentrada no regime simplificado. Entretanto, ela própria não poderá aproveitar créditos de IBS e CBS sobre suas aquisições. Quando vender para uma empresa enquadrada no regime regular, esse cliente poderá aproveitar crédito limitado ao valor desses tributos efetivamente recolhido dentro do Simples. No modelo híbrido, IBS e CBS ficam fora da guia unificada e passam a seguir a lógica normal de débitos e créditos, permitindo que a empresa considere os créditos gerados em suas próprias compras.
Isso ajuda a entender por que não existe uma resposta universal sobre qual modelo é melhor. Uma empresa que vende principalmente para consumidores finais, compra poucos insumos tributados e possui uma estrutura operacional simples pode encontrar poucos motivos para alterar seu modelo. Já negócios com volume relevante de compras tributadas ou inseridos em cadeias empresariais precisam fazer a conta com mais cuidado. O próprio Governo Federal tem alertado que a decisão não deve ser tomada apenas pensando no crédito oferecido ao cliente, pois o peso dos insumos adquiridos e o crédito que a própria empresa poderá aproveitar também interferem diretamente no resultado.
O ponto central é que setembro inaugura uma decisão que o pequeno empresário brasileiro até então não precisava tomar. Permanecer no modelo comum continuará sendo uma possibilidade e, para quem não fizer opção específica, essa será a sistemática aplicada no primeiro semestre de 2027. O modelo híbrido abre uma alternativa que pode fazer sentido para determinados negócios, entretanto exige simulação antes da escolha. Até 30 de setembro, a pergunta para o empresário do Simples deixa de ser apenas quanto ele paga de imposto e passa a incluir de quem compra, para quem vende, quanto crédito existe em sua cadeia e como cada alternativa afeta a margem da empresa.
Sobre o autor
44 matérias publicadas
Pai do Pedro e da Eva; Fundador da Elevion Consultoria; Diretor de Negócios da Rede de Franquias Animal Farma. Consultor e Conselheiro Empresarial.
Discussão
0 comentários
Notícias Relacionadas
Perguntas calibradas: a chave para negociações eficazes
Descubra como perguntas calibradas podem transformar negociações difíceis em colaborações produtivas, segundo o Orvi.
 André Amorim•21h atrás
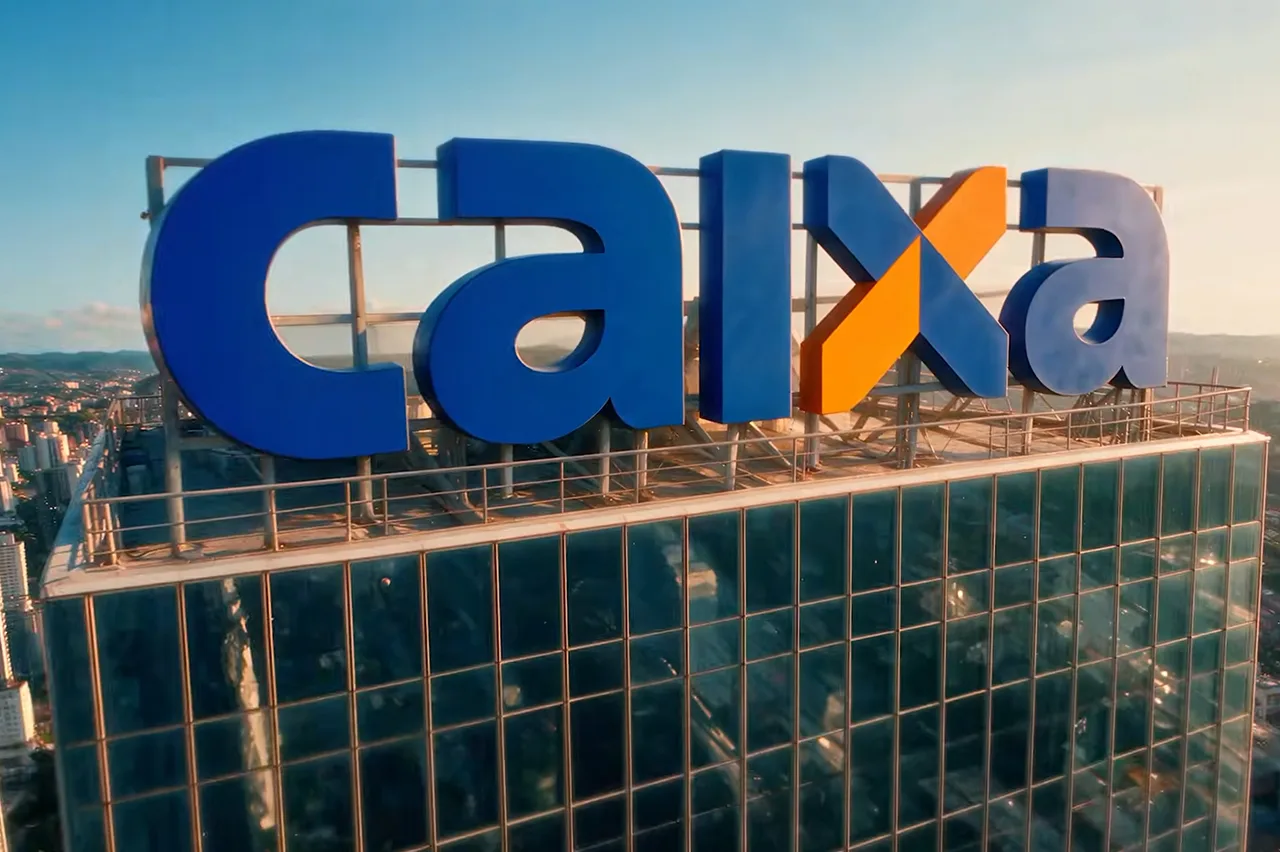
Caixa renova identidade visual após 30 anos
Caixa apresenta nova identidade visual após 30 anos, buscando se aproximar dos brasileiros com a tagline 'Vem realizar'.
 Abiezer Miranda marcos•1d atrás
O que a crise bancária no Paraguai nos ensina sobre gestão
O colapso do Ueno Bank derrubou o presidente do Paraguai em três dias. A PME brasileira corre risco parecido ao concentrar caixa em um só banco e emprestar a sócios sem contrato. A coluna explica o mecanismo da crise e as proteções ao alcance da sua empresa.
Rafael Ventura•1d atrás