O Pix ganha crédito embutido. Quem recebe, recebe à vista.
O Banco Central aprovou em 23 de outubro a regra do crédito oferecido dentro do Pix, válida em julho de 2027. A liquidação não muda: quem recebe segue recebendo o valor cheio, na hora.
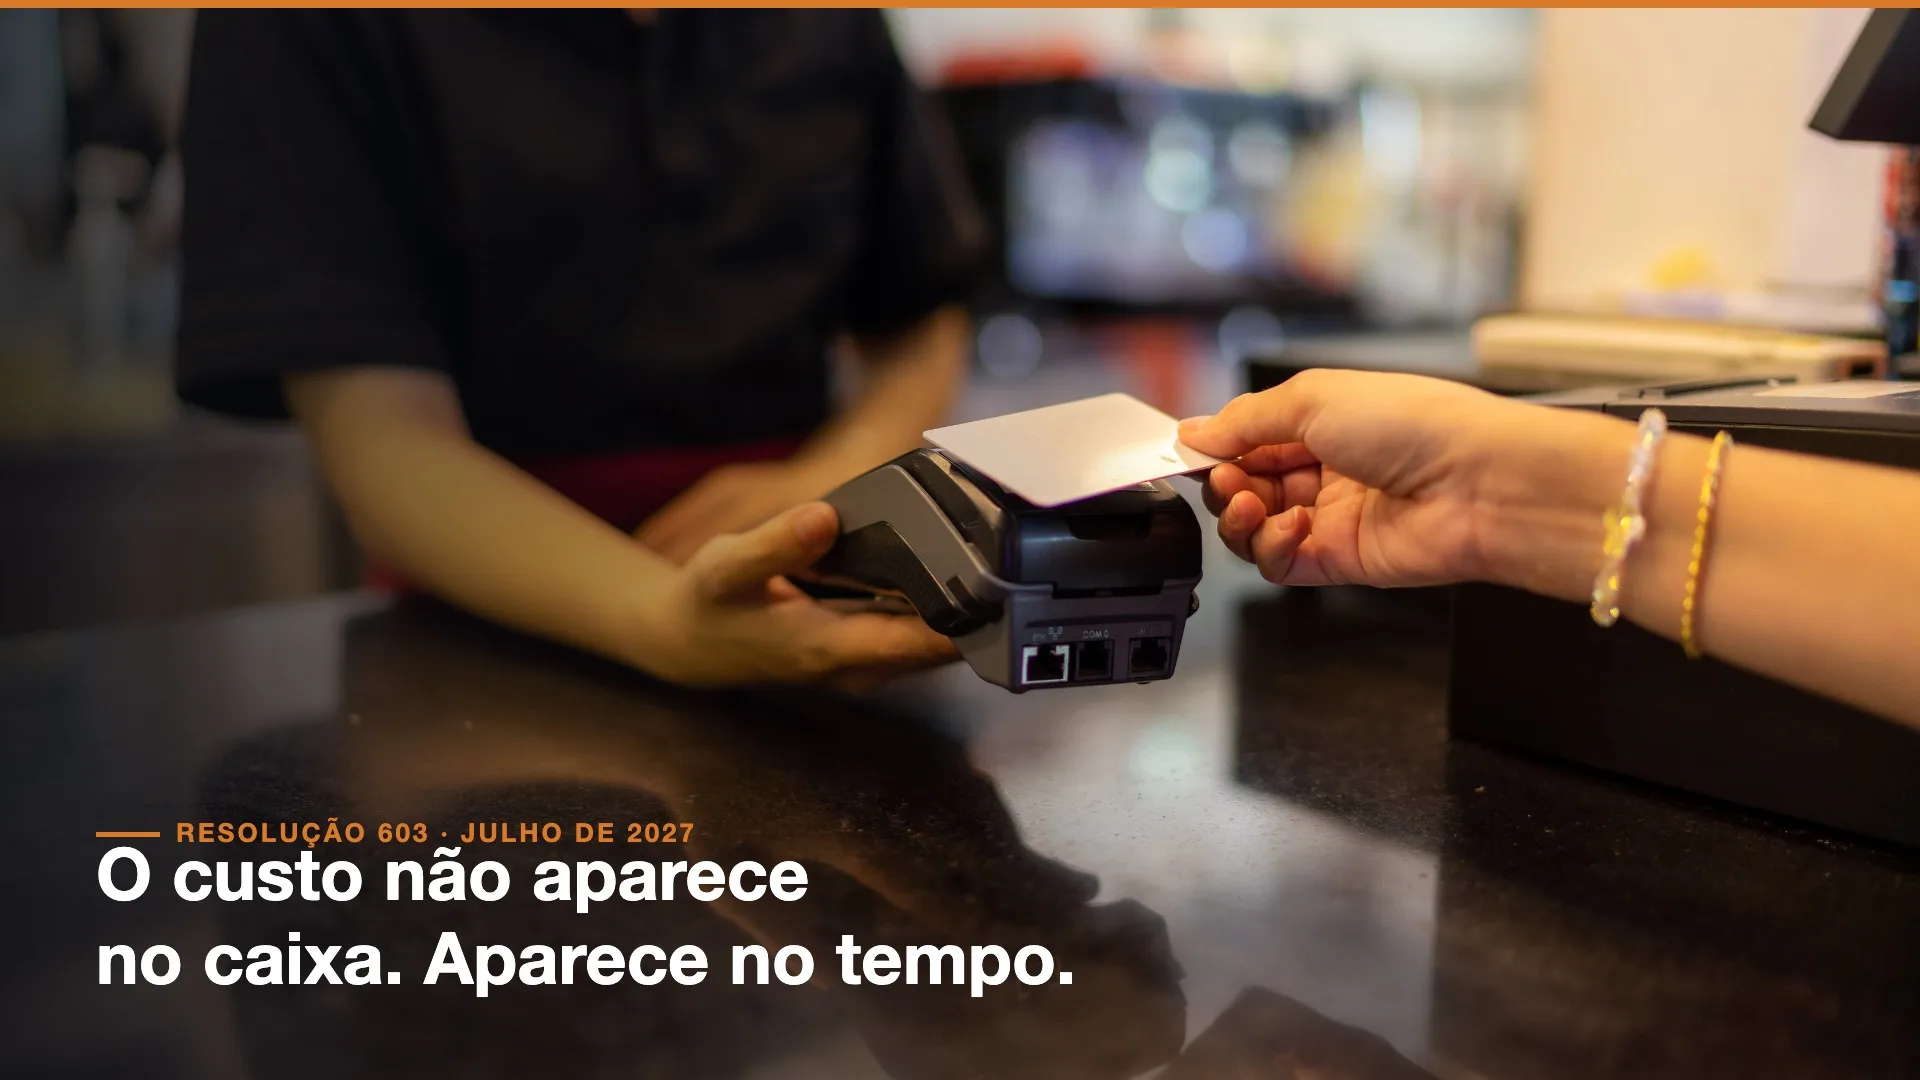
O Banco Central aprovou na noite de sexta-feira, 23 de outubro, três resoluções que mudam o jeito como uma oferta de crédito chega ao cliente. Duas delas tratam de propaganda e de informação. A terceira, a de número 603, resolve uma coisa que ainda não tinha regra escrita: como um banco pode oferecer crédito ao pagador no instante exato em que ele está fazendo um Pix. A regra passa a valer em 1º de julho de 2027.
Acho que essa é a mudança mais subestimada do pacote, e ela foi lida como assunto de banco. O Pix é hoje o canal padrão de recebimento de quase todo negócio que atende pessoa física no Brasil. Se o momento do pagamento ganha uma tela a mais, essa tela aparece dentro de uma operação que é sua, com um cliente que é seu, e a escolha acontece num aplicativo que não é seu. Oito meses soa como prazo folgado. Não é, quando a mudança está do outro lado do balcão.
Como a coisa funciona
O desenho é mais simples do que o nome sugere. O cliente autoriza antes, de forma específica, que o banco dele possa fazer esse tipo de oferta. A autorização só produz efeito 24 horas depois. A partir daí, quando ele for pagar, o banco pode oferecer crédito para cobrir aquele valor, no todo ou em parte. Ele decide na hora. A contratação fica amarrada à liquidação do pagamento.
O ponto que mais importa para quem vende é o que a regra deixa igual. A liquidação não muda. Quem recebe continua recebendo o valor cheio, na hora, sem saber se o outro lado parcelou. Conciliação igual, prazo igual, custo de recebimento igual. O dinheiro que entra na conta no fim do dia é o mesmo.
Ou seja: a mudança não está no seu caixa. Está no tempo que o seu cliente passa na tela antes de o pagamento acontecer.
O que o campo ensina sobre mexer na hora de pagar
Nos mais de mil pátios que operamos país afora, o padrão se repete toda vez que entra uma forma nova de pagar. O primeiro efeito não aparece no relatório financeiro. Aparece no tempo. Uma tela extra na saída não parece nada quando você olha um carro. Olhe mil carros no mesmo sábado à tarde e ela vira projeto.
Isso vale para qualquer negócio com fila física. Padaria no horário do almoço, farmácia de plantão, posto de combustível, balcão de retirada. Não é que a tela seja ruim. É que ela ocupa um lugar onde o tempo é medido em segundos e o espaço é medido em metros.
E vale também para quem só vende on-line, de outro jeito. Ali a tela não cria fila, cria desistência. Todo passo a mais entre a decisão e a confirmação é um lugar onde alguém pode parar.
A conta que ninguém publicou ainda
Aqui está o lado incômodo, e ele não tem culpado. A regra foi desenhada para proteger quem toma crédito, e faz sentido que seja assim. Só que o custo de adaptação não cai só sobre quem foi regulado.
Quem vende não participa dessa decisão e não tem como recusá-la. A oferta nasce no aplicativo do pagador, com dados do banco do pagador, segundo a política de risco do banco do pagador. Para quem vende, ela aparece primeiro como um cliente que demora um pouco mais para concluir.
Quem tem o trabalho maior são os times que cuidam de checkout, de frente de caixa e de atendimento. Eles vão precisar entender um fluxo que não controlam para explicar ao cliente o que está acontecendo na tela dele. Isso é treinamento, roteiro e teste. Em operação de autoatendimento, é também layout.
Existe uma leitura positiva honesta, e ela é forte: um cliente que podia desistir da compra por não ter o valor inteiro naquele dia passa a ter uma saída no mesmo lugar onde ele já estava. Para tíquete alto, isso é venda que não acontecia. O ponto não é se a mudança é boa. É que ela chega sem pedir licença, e quem recebe pagamento precisa ter uma opinião formada sobre ela antes de julho de 2027.
O que dá para fazer com o prazo
Prazo longo é um convite para esquecer, e é aí que eu discordo da leitura tranquila que o setor fez. Oito meses não é folga. É o período em que a adaptação ainda sai barata.
A pergunta prática não é técnica, é de operação. Quanto tempo leva, hoje, do momento em que o cliente decide pagar até o momento em que ele sai do seu balcão ou fecha a sua página? Se você não sabe esse número, não vai conseguir medir o efeito de nada depois. Quem mede antes consegue comparar. Quem não mede vai discutir impressão.
A segunda pergunta é sobre a tela que você controla. Se o cliente vai ganhar uma decisão nova no fim do caminho, vale olhar quantas decisões ele já toma antes disso. Quase toda operação tem algum passo que ficou ali por herança.
O pagamento deixou de ser só o fim da venda. Quem entender isso antes de julho de 2027 chega lá com uma pergunta a menos.
Sobre o autor
38 matérias publicadas
CEO e co-fundador da CloudPark, empresa especializada em tecnologia para gestão e automação de estacionamentos. Apaixonado por automação, empreendedor, investidor e palestrante, dedico minha trajetória a desenvolver soluções que simplificam operações, geram resultados e impulsionam a evolução da mobilidade urbana. Há mais de 12 anos lidero equipes, projetos e estratégias de crescimento, sempre com foco em inovação, eficiência e experiência do cliente. Acredito que grandes transformações acontecem quando tecnologia, pessoas e propósito trabalham na mesma direção.
Discussão
0 comentários
Notícias Relacionadas
Cláusula de não concorrência: Quais são os requisitos para que ela seja válida?
 Deivid Kistenmacher•14/09/26
Caso TikTok: R$ 153,7 milhões por falhas de compliance
O compliance é cada vez mais importante para prevenir riscos jurídicos, financeiros e reputacionais. A multa de R$ 153,7 milhões aplicada pela ANPD ao TikTok por falhas na proteção de dados de menores demonstra que políticas formais não bastam: os controles precisam ser efetivos e comprováveis.
Deivid Kistenmacher•25/08/26
Exclusão de sócio: quando a saída forçada é juridicamente possível
SÓCIO NÃO É DEMITIDO. Mas pode ser excluído da sociedade. Entenda quando a saída forçada é juridicamente possível.
Deivid Kistenmacher•04/08/26