TRF4 garante retorno ao Simples Nacional
Por maioria, o TRF4 determinou a reinclusão retroativa de uma empresa no Simples Nacional após ela parcelar os débitos que motivaram sua exclusão do regime.
A 2ª Turma do Tribunal Regional Federal da 4ª Região (TRF4) determinou a reinclusão de uma empresa no Simples Nacional, com efeitos retroativos, por entender que a adesão a um parcelamento regularizou os débitos que haviam motivado sua exclusão do regime.
O caso
A empresa, do setor de estacionamentos, foi excluída do Simples Nacional por um único motivo: a existência de débitos tributários. Em 13 de fevereiro de 2014, ela aderiu ao parcelamento previsto na Lei 12.865/2013, fato confirmado nos autos pela própria Procuradoria-Geral da Fazenda Nacional (PGFN).
A adesão levou a empresa a renunciar a um mandado de segurança anterior, ajuizado em 2011, no qual discutia justamente a possibilidade de parcelar esses débitos. Desde então, seguiu recolhendo os tributos pela sistemática do Simples Nacional por vários anos e chegou a receber do Fisco notificação de multa por atraso na declaração mensal do regime.
Os fundamentos da decisão
O voto vencedor, do desembargador federal Leandro Paulsen, reconheceu que a exclusão por inadimplência é válida em tese. A Lei Complementar 123/2006 (art. 17, V) impede a permanência no regime de empresas com débitos cuja exigibilidade não esteja suspensa, e o Supremo Tribunal Federal já admitiu essa exigência.
Para o magistrado, porém, a regularização posterior muda o cenário. Além disso, o recolhimento pelo Simples durante longo período gerou na empresa uma expectativa legítima de continuar no regime. "Os princípios da confiança e da segurança jurídica impõem o acolhimento da pretensão da impetrante", registrou.
Com isso, a Turma determinou a reinclusão formal da empresa no Simples Nacional, com efeitos retroativos à data do ajuizamento do mandado de segurança anterior, em 2011. Ficaram vencidos a relatora, desembargadora federal Maria de Fátima Freitas Labarrère, e o desembargador federal Rômulo Pizzolatti.
O que a decisão sinaliza para as empresas
A decisão reforça que a exclusão do Simples por débitos não precisa ser definitiva. O parcelamento suspende a exigibilidade do crédito tributário e, com isso, pode afastar o impedimento previsto na lei.
O julgado também dá peso ao comportamento da própria Administração. Ao aceitar por anos os recolhimentos pelo Simples e cobrar as obrigações do regime, o Fisco contribuiu para a confiança da empresa na sua permanência.
É preciso cautela, contudo: trata-se de um julgamento de caso concreto, por maioria e sem efeito vinculante para outros processos. O resultado em cada situação depende das datas e dos documentos da empresa, como o termo de exclusão, o comprovante de adesão ao parcelamento, as guias recolhidas pelo Simples e a real situação da empresa.
Fonte: TRF4.
Sobre o autor
10 matérias publicadas
Advogado e sócio do Kistenmacher Advogados, com atuação nas áreas de Direito Tributário, Societário e Empresarial. Consultor Jurídico e Conselheiro em Companhias e Entidades, com relevante atuação em negócios internacionais. Especialista em estruturação de negócios, governança corporativa, planejamento e prevenção de litígios. Nesta coluna, compartilha análises sobre o ambiente jurídico empresarial, tendências legislativas e decisões que impactam investidores, empresas e empreendedores.
Discussão
0 comentários
Notícias Relacionadas
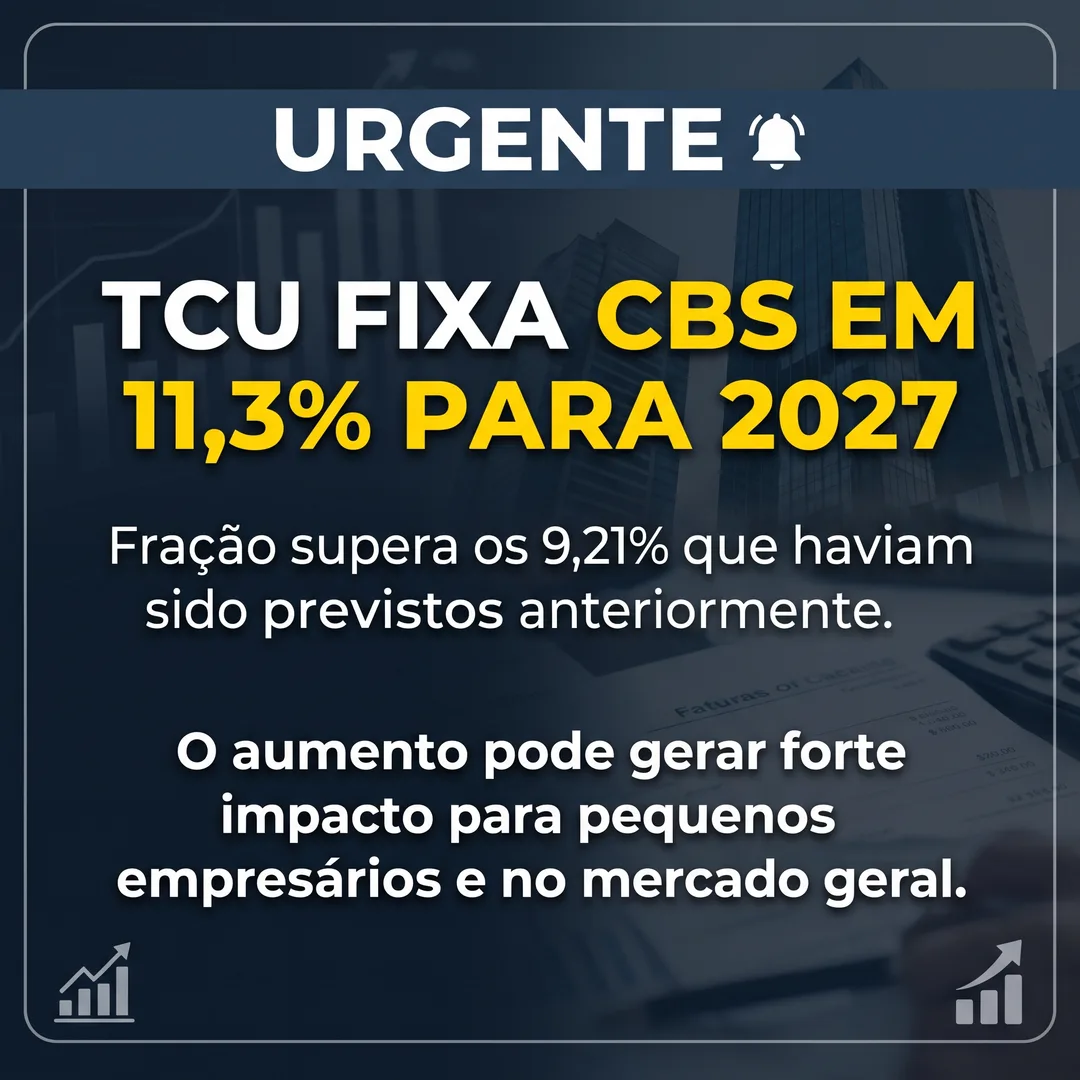
Alíquota da CBS para 2027 pode impactar pequenos negócios
URGENTE: TCU fixa CBS em 11,3% para 2027, acima dos 9,21% previstos. Aumento pode impactar pequenos empresários.
 Vanessa A. de Amorim•2d atrás
CBS muda a lógica de escolha entre Lucro Real e Lucro Presumido
O planejamento tributário de 2027 exigirá uma nova forma de pensar.
Deivid Kistenmacher•11/10/26
Quinze minutos de graça não saem de graça
Protocolado em 2019, o projeto que dá quinze minutos gratuitos no estacionamento rotativo passou pela CCJ da Câmara e foi ao Senado. Fui olhar o que já existe na rua e achei o mesmo número valendo de três jeitos diferentes, e uma pergunta sem resposta: quem conta o tempo?
 Johnny Brandt•29/09/26