
IPO da Anthropic pode valer US$ 2 trilhões?
Anthropic prepara IPO que pode avaliá-la acima de US$ 2 trilhões, enquanto crescimento acelerado esbarra em prejuízos e US$ 518 bilhões em compromissos de infraestrutura.
Dona do Claude combina crescimento acelerado de receita com perdas bilionárias e compromissos de US$ 518 bilhões em infraestrutura para sustentar sua expansão em inteligência artificial.
A Anthropic, desenvolvedora da inteligência artificial Claude, prepara uma das ofertas públicas iniciais mais aguardadas da indústria de tecnologia e pode chegar à bolsa avaliada em mais de US$ 2 trilhões. O possível IPO expõe, ao mesmo tempo, a velocidade extraordinária de crescimento do mercado de inteligência artificial e o tamanho da conta necessária para construir e operar modelos cada vez mais sofisticados.
Documentos do prospecto confidencial analisados pela Reuters mostram que a empresa encerrou 2025 com receita próxima de US$ 4,6 bilhões, cerca de 12 vezes o resultado do ano anterior, mas registrou prejuízo operacional superior a US$ 8 bilhões. O prejuízo líquido chegou perto de US$ 42 bilhões, embora aproximadamente US$ 34 bilhões estejam relacionados a um efeito contábil de instrumentos de financiamento conversíveis, e não a desembolsos operacionais.
O documento também revela compromissos futuros de aproximadamente US$ 518 bilhões com nuvem, capacidade computacional e infraestrutura. Trata-se de obrigações de longo prazo, associadas à construção da capacidade necessária para treinar e operar modelos de inteligência artificial em escala crescente, e não de um orçamento de investimento concentrado em apenas um ano.
A Anthropic confirmou em 1º de junho de 2026 que apresentou confidencialmente à Securities and Exchange Commission, a SEC, um formulário S-1 para uma possível abertura de capital. A companhia ressaltou, porém, que o número de ações e o preço da oferta ainda não foram definidos e que a operação dependerá das condições de mercado e da conclusão da análise regulatória.
Crescimento que mudou de escala em poucos meses
O retrato de 2025 já parece distante diante da velocidade com que a empresa avançou em 2026.
Em fevereiro, ao levantar US$ 30 bilhões em uma rodada que avaliou a Anthropic em US$ 380 bilhões, a companhia informou que sua receita anualizada havia alcançado US$ 14 bilhões. Três meses depois, em maio, uma nova rodada de US$ 65 bilhões elevou a avaliação privada para US$ 965 bilhões, enquanto a receita anualizada já superava US$ 47 bilhões.
Receita anualizada, ou run-rate revenue, não equivale à receita efetivamente registrada durante um exercício completo: ela projeta para 12 meses o ritmo recente de vendas. Ainda assim, a evolução ajuda a explicar por que investidores privados passaram a atribuir avaliações cada vez maiores à companhia.
A diferença também mostra o tamanho da expectativa incorporada a um possível IPO de US$ 2 trilhões. Esse patamar seria mais que o dobro da avaliação de US$ 965 bilhões alcançada na rodada de maio.
Não significa, contudo, que a companhia tenha estabelecido oficialmente esse preço. A própria Anthropic afirma que preço e quantidade de ações da oferta permanecem indefinidos. O valor superior a US$ 2 trilhões aparece nas informações obtidas pela Reuters sobre a preparação da operação.
A infraestrutura virou parte central da disputa pela IA
O aspecto mais importante do prospecto talvez esteja menos na avaliação pretendida e mais no custo de sustentar esse crescimento.
A Anthropic gastou aproximadamente US$ 7,33 bilhões em computação e infraestrutura em 2025, cerca de três vezes o valor do ano anterior. Esse item sozinho correspondeu a mais da metade das despesas operacionais de US$ 12,65 bilhões registradas naquele exercício.
A escala necessária aumentou ainda mais em 2026.
Em abril, Anthropic e Amazon anunciaram um acordo pelo qual a empresa poderá acessar até 5 gigawatts de nova capacidade computacional, com compromisso superior a US$ 100 bilhões ao longo de dez anos em tecnologias da AWS. O acordo também ampliou o investimento da Amazon na companhia.
Separadamente, Anthropic, Google e Broadcom fecharam uma expansão para vários gigawatts de capacidade baseada em TPUs de próxima geração, com entrada progressiva em operação a partir de 2027.
A companhia também fechou acordo com a SpaceX para acesso a mais de 220 mil GPUs Nvidia, equivalentes a mais de 300 megawatts de capacidade, além de manter contratos envolvendo Microsoft Azure e outros fornecedores.
É nesse conjunto de contratos, data centers, processadores e serviços de nuvem que devem ser interpretados os aproximadamente US$ 518 bilhões indicados no prospecto.
A economia da inteligência artificial de fronteira está, portanto, adquirindo características semelhantes às de setores intensivos em infraestrutura: enormes investimentos antecipados são necessários antes que a demanda futura possa ser atendida.
US$ 42 bilhões de prejuízo exigem uma leitura cuidadosa
O prejuízo líquido de quase US$ 42 bilhões em 2025 é um dos números mais chamativos do prospecto, mas não representa integralmente dinheiro consumido pelas operações.
Cerca de US$ 34 bilhões decorreram de uma despesa contábil relacionada ao aumento de valor de instrumentos de financiamento que poderão ser convertidos em ações. Com a valorização da própria Anthropic nas rodadas privadas, o valor contábil dessas obrigações também aumentou.
Por isso, o prejuízo operacional superior a US$ 8 bilhões fornece uma referência mais próxima do desempenho econômico das atividades da empresa naquele período.
Mesmo assim, permanece uma diferença significativa entre receitas e despesas.
O desafio para investidores será determinar se o crescimento da utilização do Claude conseguirá aumentar suficientemente a receita e, ao mesmo tempo, diluir o custo de processamento de cada tarefa à medida que chips, modelos e infraestrutura se tornem mais eficientes.
Essa equação poderá se transformar em um dos principais indicadores acompanhados depois da abertura de capital.
Dependência de grandes clientes também entra no radar
Outro risco revelado pelo prospecto é a concentração de receitas.
Segundo as informações analisadas pela Reuters, quase um quarto da receita da Anthropic em 2025 veio de apenas dois clientes, cujos nomes não foram divulgados. A companhia também advertiu que vários de seus maiores clientes não estão presos a contratos de longo prazo e podem reduzir ou interromper gastos.
Para uma empresa crescendo rapidamente, concentração desse tipo pode funcionar em duas direções.
Grandes contratos empresariais aceleram a receita e permitem implantar tecnologia em escala. Por outro lado, a perda ou renegociação de poucos clientes relevantes pode produzir impacto desproporcional sobre vendas e utilização da infraestrutura já contratada.
A estratégia da Anthropic tem sido ampliar essa base empresarial.
Em outubro de 2025, a companhia dizia atender mais de 300 mil clientes corporativos. Em 2026, criou uma rede global de parceiros para ajudar empresas a integrar Claude a suas operações, destinando inicialmente US$ 100 milhões ao programa.
A presença simultânea do Claude em AWS, Google Cloud e Microsoft Azure também reduz a necessidade de um cliente abandonar sua infraestrutura de nuvem atual para adotar os modelos da empresa.
O IPO será também um teste para o preço da inteligência artificial
Até agora, grande parte da expansão das empresas que desenvolvem modelos de IA de fronteira foi financiada por capital privado, fundos soberanos e grandes grupos de tecnologia.
Uma entrada da Anthropic no mercado acionário levaria essa discussão diretamente para investidores públicos.
O preço atribuído à companhia poderá funcionar como referência para todo o setor, porque colocará diante do mercado uma pergunta que ainda não tem resposta definitiva: quanto vale uma empresa de inteligência artificial que cresce em ritmo excepcional, mas precisa assumir compromissos igualmente excepcionais para manter essa expansão?
A comparação simples entre avaliação e receita mostra a dimensão do desafio.
Uma avaliação de US$ 2 trilhões seria superior a 400 vezes a receita de US$ 4,6 bilhões registrada em 2025. Essa relação cai drasticamente quando se utiliza a receita anualizada mais recente divulgada pela empresa, mas ainda pressupõe crescimento elevado durante vários anos.
O mercado terá de avaliar não apenas crescimento de faturamento, mas também margens, custo de inferência, produtividade dos investimentos em infraestrutura e capacidade da companhia de preservar clientes diante da competição de OpenAI, Google, Meta e outros desenvolvedores de modelos.
Segurança da IA também aparece como risco empresarial
O prospecto dedica atenção incomum aos próprios riscos tecnológicos da inteligência artificial.
Segundo documentos analisados pelo Financial Times e pela Reuters, a Anthropic reconhece que sistemas avançados podem apresentar comportamentos inesperados ou ser utilizados de maneiras capazes de causar danos significativos. O tema ocupa espaço relevante entre os fatores de risco apresentados aos futuros investidores.
A abordagem está diretamente ligada à origem da empresa.
Fundada em 2021 por ex-integrantes da OpenAI, entre eles Dario Amodei e Daniela Amodei, a Anthropic construiu parte de seu posicionamento em torno de pesquisa de segurança, interpretabilidade e controle de sistemas avançados.
Ao tornar-se uma empresa aberta, essa estratégia também enfrentará uma nova tensão: conciliar investimentos de longo prazo em segurança com a pressão típica de companhias listadas por crescimento, margens e retorno sobre capital.
Quando as ações poderão chegar à bolsa?
Ainda não existe uma data oficial definida.
A Anthropic apresentou seu S-1 confidencialmente em junho, procedimento que permite à SEC analisar os documentos antes da publicação do prospecto definitivo. A Reuters informa que o cronograma do IPO deverá avançar após as eleições de meio de mandato dos Estados Unidos, mas a própria companhia mantém oficialmente a operação condicionada à análise regulatória e às condições do mercado.
Preço da ação, número de papéis oferecidos, volume total da captação e avaliação final somente poderão ser conhecidos quando o processo avançar.
Para o mercado, porém, a divulgação dos números já oferece uma primeira visão detalhada da economia por trás de uma das maiores empresas da corrida global pela inteligência artificial.
O IPO da Anthropic poderá representar mais do que uma grande abertura de capital. Ele deve funcionar como um teste público para o modelo econômico da inteligência artificial de fronteira. O mercado terá de decidir quanto está disposto a pagar por empresas capazes de multiplicar receitas rapidamente, mas que dependem de volumes de energia, chips, data centers e capital sem precedentes na indústria de software.
O número a acompanhar, portanto, não é apenas a eventual avaliação de US$ 2 trilhões. Será igualmente importante observar a evolução das margens, o custo para operar cada geração de modelos, a concentração de clientes e quanto dos US$ 518 bilhões em compromissos de infraestrutura poderá ser convertido em receita rentável. Se a Anthropic demonstrar essa capacidade, seu IPO poderá estabelecer novas referências para todo o setor. Caso contrário, Wall Street poderá começar a exigir evidências mais concretas de retorno antes de financiar a próxima etapa da expansão global da IA.
Sobre o autor

106 matérias publicadas
Farmacêutico Bioquímico formado na Universidade Federal Santa Catarina (UFSC), pós graduado em Gestão Estratégica de Empresas pela Fundação Dom Cabral (FDC). Atual CFO do grupo ALLOYBR. Atual vice-presidente do Rotary Club de Blumenau-Norte gestão 2026-2027.
Discussão
0 comentários
Notícias Relacionadas
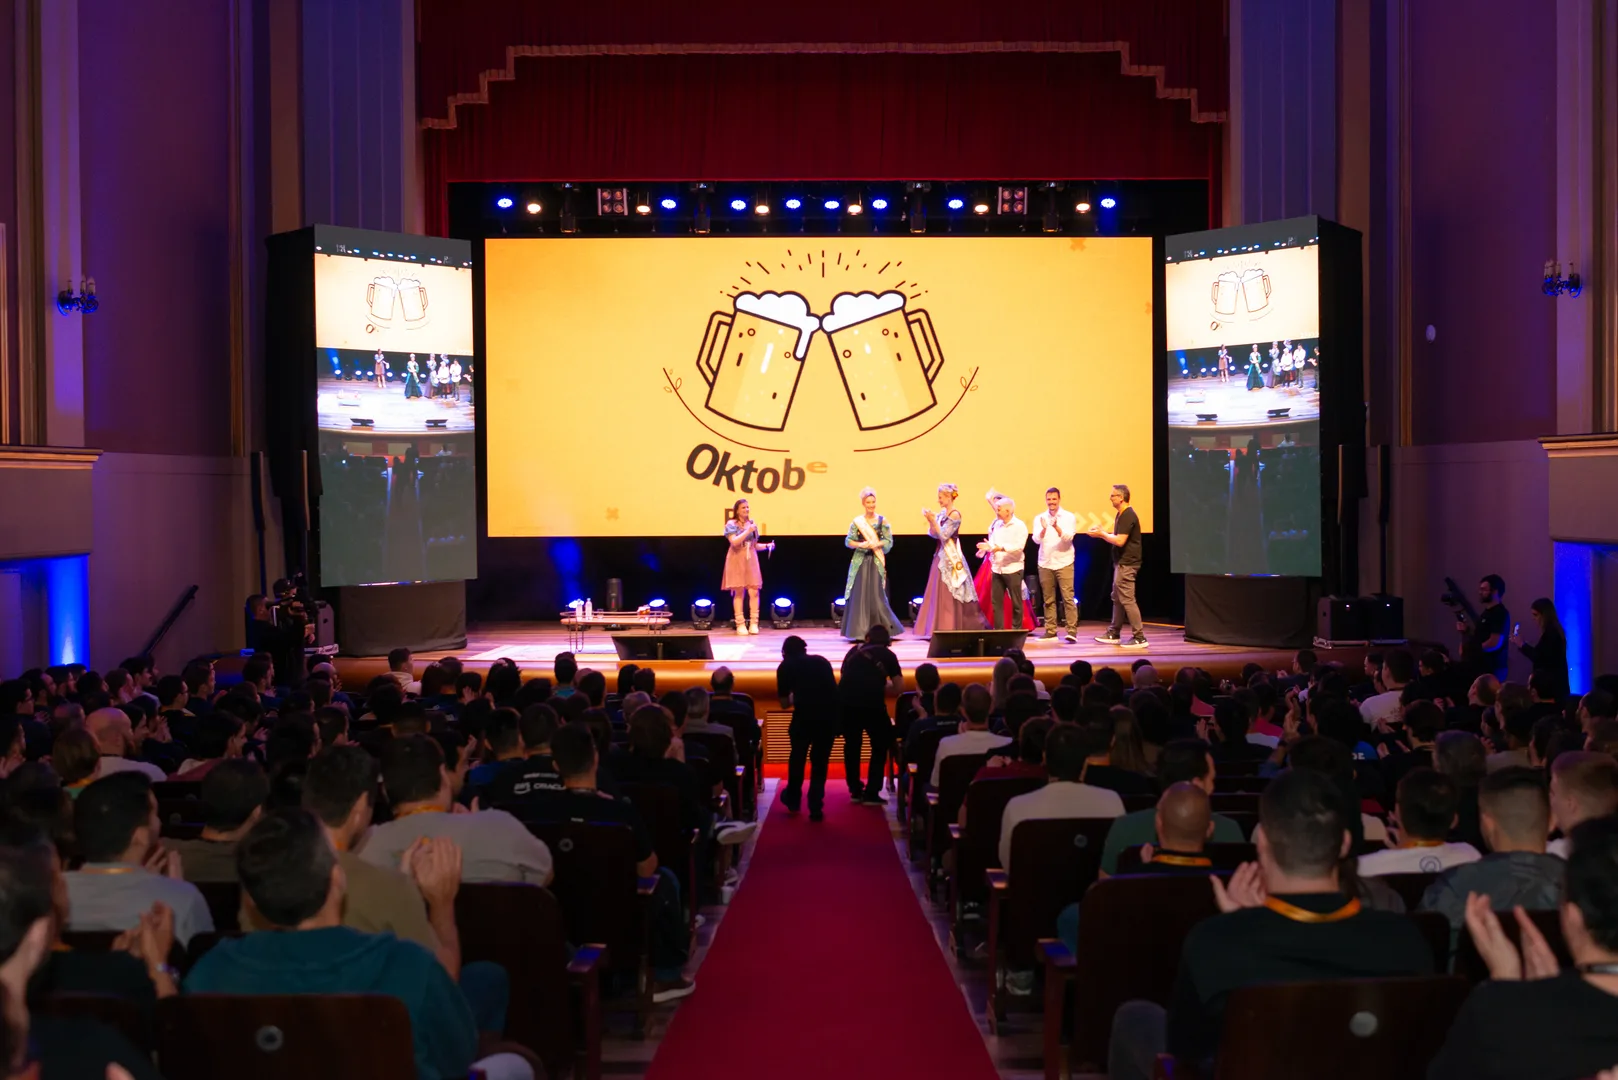
OKTOBERCLOUD: DE ENCONTRO DE VOLUNTÁRIOS À 9ª EDIÇÃO
O Oktobercloud nasceu em 2018 como um encontro organizado por voluntários da comunidade técnica de Blumenau, com dois workshops e um dia de palestras. Oito edições depois, o evento de computação em nuvem ocupa o Teatro Carlos Gomes e chega à 9ª edição em 8 de outubro. Veja como ele cresceu.
 EmpreendaNews•6h atrás
Nubank mira compra do Monzo em negociação que pode chegar a £ 10 bilhões
Conversas em estágio inicial podem levar a fintech brasileira ao mercado britânico; empresas não confirmaram acordo, e o valor citado ainda é uma estimativa
 EmpreendaNews - Conteúdo •1d atrás
Como mostrar o valor da sua entrega e evitar que o cliente escolha apenas pelo p
Propostas comerciais mais claras conectam cada etapa do serviço a um problema real do cliente e ao resultado que ele deseja alcançar.
EmpreendaNews - Conteúdo •1d atrás